
La Vie en Chiffres
La Vie en Chiffres
0
La Vie en Chiffres est un podcast qui décrypte l’économie, la bourse et l’actualité financière à travers les chiffres et leur impact sur nos décisions. Anthony, installé en Suisse dans le canton de Vaud, y documente son apprentissage d’investisseur débutant depuis ses premiers pas en bourse. Il partage ses réflexions, ses erreurs, ses découvertes et les entreprises qu’il analyse. L’objectif est de mieux comprendre l’économie et les marchés pour prendre de meilleures décisions financières, avec deux rendez-vous par semaine.
Episodes
-
 TSMC bat son record, l'action baisse quand même ! 30.10.2026 20mFaut-il acheter l'action TSMC ?Nvidia, Apple et AMD ne fabriquent aucune de leurs puces. Dans une ruée vers l'or, faut-il acheter l'or, ou la pioche ?AMD a vendu ses dernières usines, Apple et Nvidia n'en ont jamais eu : elles dessinent, et TSMC grave. Au 23 octobre 2026, les trois valaient ensemble plus de 11 000 milliards de dollars, contre 2 170 pour le Taïwanais. Le 15 octobre, celui-ci publiait son meilleur trimestre : ventes +41 % sur un an en dollars, bénéfice par ADR de 4,60 dollars contre 2,92 un an plus tôt, croissance annuelle portée à environ 44 %. Troisième révision à la hausse en neuf mois. Et le cours, lui, a baissé ce jour-là.Cet épisode l'ouvre en entier, et tout se comprend à l'oreille. Elle ne dessine aucune puce : elle les grave pour les autres, et a juré en 1987 de ne jamais les concurrencer. C'est cette promesse qui explique pourquoi ils lui confient leurs dessins les plus secrets. On y nomme ASML, seule entreprise au monde à fabriquer la machine de gravure la plus fine — et pourquoi y accéder ne suffit pas.Son histoire vaut le détour : un petit-déjeuner au lait de soja en février 1974, une addition à moins de 400 dollars taïwanais pour un plan d'État à 400 millions ; un ingénieur qui choisit les puces plutôt que l'automobile pour un dollar d'écart ; 150 employés en 1987, et Intel qui refuse de financer.Puis le piège suisse : la ligne de New York n'est pas une action, c'est un reçu bancaire représentant cinq actions de Taipei — expliqué avec l'image d'un ticket de vestiaire. Enfin le prix, les trois risques, et un verdict.LE RATIO DU JOUR : LA MARGE BRUTELa marge brute, c'est ce qui reste sur 100 francs de ventes après la seule fabrication : ni la recherche, ni les commerciaux, ni les impôts — donc une entreprise peut l'afficher très belle et finir l'année en perte. Chez TSMC, 66 % au troisième trimestre 2026, pour une société qui installe des machines à 250 millions de dollars l'unité. Et le piège est qu'elle annonce que ses usines à l'étranger vont peser dessus, de 3 à 4 points, tout en citant ses efforts de productivité : une pression n'est pas une baisse actée. Une usine neuve qui démarre et une guerre des prix donnent la même baisse à l'écran, pour deux histoires opposées.CHAPITRES(00:00) L'or ou la pioche : qui fabrique les puces de l'IA(01:47) Le piège : deux bourses, et un reçu au lieu d'une action(02:54) Février 1974 : un plan d'État au lait de soja(03:46) Le dollar refusé par Ford, et Morris Chang(04:19) 1987 : 150 employés, aucun investisseur, et la lettre de Nvidia(05:09) Ce que TSMC vend, et la machine d'ASML à 250 millions(05:52) 72,5 % du marché : ce que l'avantage coûte, et qui le paie(07:22) Trimestre record, et l'action qui recule(08:30) Le ticket de vestiaire : ce que vous touchez vraiment(09:23) 27 fois le bénéfice, et le piège du multiple(10:16) La marge brute, et le piège de ce dossier(11:11) Premier risque : 78 % des ventes chez dix clients(11:55) Taïwan par les faits : 1999 contre 2024(12:53) Le prix de la sortie de Taïwan, et le pari de 2027(14:04) Depuis la Suisse : 21 %, 15 %, et le DA-1(15:19) Mon avis, mon plan, et SpaceX vendrediÀ ÉCOUTER ENSUITEÉpisode précédent — Schneider Electric, 23 octobre 2026 : son plus gros rachat, et −10 % ce jour-là.Vendredi — SpaceX, la plus grosse introduction en bourse de l'histoire.SOURCESRésultats du troisième trimestre 2026 et conférence analystes, 15 octobre 2026Formulaire 20-F 2025 déposé à la SEC, 16 avril 2026TrendForce, parts de marché de la fonderie, 9 septembre 2026La Vie en Chiffres est un podcast suisse qui vulgarise la bourse : chaque vendredi, une entreprise ouverte en entier et un indicateur expliqué. Si ça vous plaît, suivez l'émission.Ce podcast n'est pas un conseil d'achat ni de vente. C'est une grille de lecture pour mieux comprendre la bourse, les entreprises, les chiffres, les risques et vos décisions d'investissement.
-
 Schneider Electric annonce 22 milliards d'achat — et perd 15 milliards en un jour ! 23.10.2026 20mSchneider Electric annonce 22,6 milliards de dollars. Son action perd 15 milliards.Le 5 octobre 2026, le groupe français signe le plus gros achat de son histoire : 22,6 milliards de dollars, en liquide, pour un éditeur américain de logiciels industriels. L'action recule de 9,97 % dans la séance, pendant que les actionnaires de l'entreprise rachetée gagnent un tiers de leur argent. Onze jours plus tard, le groupe annonce ses plus grosses ventes trimestrielles, avec 16,9 % de croissance organique, et relève ses objectifs de 2026 pour la deuxième fois. Le cours ouvre en hausse, et termine en baisse. Bonne action à acheter après la baisse ? Oui ou non, en commentaire.Celui qui achète est puni, celui qui est acheté est récompensé. Cet épisode explique pourquoi, en partant de zéro, pour un auditeur suisse.L'histoire d'abord, parce qu'elle explique tout le reste : une fonderie reprise au Creusot en 1836, l'acier militaire après la défaite de 1870, la liquidation de la sidérurgie en 1984, puis le rachat d'APC en 2007, celui qui fait entrer l'entreprise dans les centres de données.Le métier ensuite, raconté par des objets : le tableau électrique de l'immeuble, les disjoncteurs, les onduleurs, et les interrupteurs Feller, suisses, entrés dans le groupe en 1992. Une armoire d'ordinateurs ordinaire restait sous 10 kilowatts en 2020 ; une armoire d'intelligence artificielle refroidie à l'eau monte jusqu'à 132 kilowatts.Puis les comptes : 40 152 millions d'euros de ventes en 2025, 8,9 % de croissance organique, 15 360 millions d'euros de dette nette au 30 juin 2026. Le financement du rachat est expliqué par une image que tout le monde connaît, le crédit-relais.Le ratio du jour est le PER, c'est-à-dire le prix payé par euro de bénéfice. Pour la même année 2025, le groupe publie deux bénéfices, et selon celui qu'on prend, l'action se paie 34 fois ou 29 fois. Même année, même cours. D'où la règle : demandez toujours sur quel bénéfice, et de quelle année.Et parce que l'auditeur est suisse, un bloc entier sur l'achat d'une action française : 12,8 % de retenue à la source côté français, 35 % d'impôt anticipé côté suisse, et pourquoi le gros chiffre est le plus favorable des deux.(00:00) Un trimestre record, un rachat géant, et 15 milliards partis en fumée(01:26) 253 euros aujourd'hui, 303 début octobre : votre avis en commentaire(02:19) Deux prix pour la même action : ce que ça change pour vous(03:02) 1836 et 1870 : la fonderie du Creusot, et les canons(04:02) 1992 : Merlin Gerin, et les interrupteurs Feller en Suisse(04:38) 2007 : APC, les onduleurs, et l'entrée dans les centres de données(05:10) Le centre de données : 10 kilowatts contre 132 par armoire(06:13) 10 % contre 3 % : les deux activités, et Rockwell(07:15) 5 octobre 2026 : le rachat de PTC, et la chute de l'action(08:07) Les agences de notation disent oui, les actionnaires disent non(09:02) Payer 22 milliards qu'on n'a pas : le crédit-relais et les actions neuves(10:16) 34 années de bénéfice, contre 41 avant l'annonce(11:06) Le PER, et la seule question qui compte : sur quel bénéfice ?(12:05) Les trois risques, et le pari sur le logiciel(14:17) Acheter depuis la Suisse : 12,8 % français contre 35 % suisses(16:08) Mon avis : une bonne entreprise à un prix qui ne l'est pasSources : communiqués du groupe des 26 février, 30 juillet et 16 octobre 2026 ; dépôt 8-K de PTC auprès de la SEC ; convention franco-suisse du 9 septembre 1966 ; loi fédérale sur l'impôt anticipé.La Vie en Chiffres explique la bourse à ceux qui n'y connaissent rien, un vendredi à 9 heures. Si le format vous plaît, suivez l'émission.Ce podcast n'est pas un conseil d'achat ni de vente. C'est une grille de lecture pour mieux comprendre la bourse, les entreprises, les chiffres, les risques et vos décisions d'investissement. Je ne suis pas conseiller fiscal.
-
 Lindt perd 35 000 francs par action en neuf mois — et gagne plus d'argent ! 16.10.2026 18mDe 116 000 francs à 80 000 francs en neuf mois. Qui a payé l'addition ?Analyse complète de l'action Lindt & Sprüngli, le chocolatier le plus cher de la Bourse suisse. Épisode du 16 octobre 2026.Le 29 septembre, le groupe a ramené sa prévision de croissance 2026 de 4-6 % à 0-2 %, et l'action a perdu 8,4 % dans la journée. Dix semaines plus tôt, il la confirmait encore.D'abord le prix. Une action nominative valait autour de 80 000 francs début octobre, contre 132 000 onze mois plus tôt. Mais la société est cotée deux fois : le bon de participation valait autour de 7 800 francs, mêmes droits au dividende, aucun droit de vote.Puis l'histoire. Une confiserie zurichoise rachetée en 1836, et un atelier bernois de 1879 où Rodolphe Lindt met au point le conchage, la machine qui rend le chocolat fondant au lieu de friable. Rachat en 1899 pour un million et demi de francs, puis vingt ans de procès au bout desquels la famille fondatrice s'engage à ne plus jamais en fabriquer.Au cœur de l'épisode, une comparaison. Sur 2025, dans la même tempête du cacao, le groupe a monté ses prix de 19,0 % et vu son bénéfice net progresser de 8,1 % ; chez l'américain Hershey, le résultat net publié a reculé de 60,3 %. C'est le pouvoir de fixer ses prix, et son coût, c'est la ligne volume et mix : moins 6,6 % en 2025, moins 7,5 % au premier semestre 2026.On décrypte ensuite le multiple de bénéfice — vingt-quatre fois aujourd'hui, quarante-deux il y a un an pour le même bénéfice —, le bilan, les quatre risques, le pari de demain, l'impôt anticipé de 35 % pour un investisseur suisse, et mon avis, qui n'est pas un conseil.LE RATIO DU JOUR : LA CROISSANCE ORGANIQUEElle mesure la croissance des ventes en retirant l'effet des monnaies et celui des acquisitions. Elle répond à une seule question : est-ce que le métier a grandi ? Son piège : elle additionne le prix et la quantité. Les 4,3 % du premier semestre, ce sont 11,8 % de prix en plus moins 7,5 % de quantités en moins. Cherchez la décomposition.CHAPITRES(00:00) De 116 000 à 80 000 francs en neuf mois : qui a payé l'addition ?(01:12) L'action la plus chère de Suisse, et son petit frère à 7 800 francs(01:57) Ce que le bon de participation ne donne pas, et ce qu'il donne pareil(02:51) 1836 : une confiserie zurichoise, et pas une chocolaterie(03:43) 1899 : d'où vient le nom Lindt, et la machine qu'il a vendue(04:27) Vingt ans de procès, et la famille interdite de chocolat(05:27) Le métier, et le cacao qui coûte cinq fois plus(06:15) +19 % de prix contre +6 % : qui tient debout quand le cacao explose(06:50) Ce que coûte le pouvoir de fixer ses prix(07:24) 29 septembre 2026 : l'avertissement sur les ventes(08:11) Sa solidité, et la caution du cacao expliquée simplement(09:42) 25 fois le bénéfice, contre plus de 40 il y a un an(10:46) La croissance organique, et les deux chiffres qu'elle additionne(11:44) Les trois risques, et le pari de demain(12:44) Acheter depuis la Suisse, et l'impôt de 35 %(13:34) Mon avis : pourquoi Lindt est pour moi une action de rêveÀ ÉCOUTER ENSUITETotalEnergies, épisode du 9 octobre : plus de bénéfices, et moins de pétrole produit.Vendredi 23 octobre : Schneider Electric, et 22,6 milliards de dollars posés en liquide sur un éditeur de logiciels.SOURCES : communiqué ad hoc du 29 septembre 2026, résultats semestriels du 21 juillet, résultats annuels du 10 mars, statuts du 5 mars 2026, flux SIX.La Vie en Chiffres est un podcast de bourse suisse pensé pour les débutants : une analyse d'action chaque vendredi à 9 heures, comprise à l'oreille, sans graphique. Suivez l'émission pour ne pas manquer celle de vendredi prochain.Ce podcast n'est pas un conseil d'achat ni de vente : c'est une grille de lecture pour mieux comprendre la bourse, les entreprises, les chiffres et les risques.
-
 TotalEnergies : l'entreprise, le baril, ou le pari ? 09.10.2026 21mTotalEnergies gagne 47 % de plus, et produit moins de pétrole.Analyse complète de l'action TotalEnergies : d'où vient cet argent, ce que vaut le titre, et ce que je surveille avant d'acheter. Épisode du 9 octobre 2026.L'histoire d'abord. En 1924, l'État fait créer la Compagnie française des pétroles sans mettre un franc dans son capital. En 1999, l'offre hostile sur Elf Aquitaine part d'un groupe dont il n'est plus actionnaire.Puis la vraie question. Elle produit moins — 2 474 milliers de barils par jour contre 2 531 — et gagne plus : 11 421 millions de dollars de bénéfice net ajusté au premier semestre, contre 7 770. Par où est passé l'argent ? Pas d'abord le pétrole sorti du sol, même s'il se vend 82,2 dollars le baril pour 5 dollars de coût. C'est le raffinage, dont la marge européenne a presque triplé : de 690 à 3 399 millions de dollars, quand l'exploration-production passe de 4 425 à 5 807.Le Brent a tourné à 92,3 dollars sur le semestre contre 71,9, quand le budget du groupe est bâti sur 60. On décrypte le multiple de bénéfice, la dette nette — 52,4 milliards dus, 27,7 en caisse, 19,7 net — et le compteur d'actions : le virage électrique a été payé en titres nouveaux, pas en liquide, avec 95 436 477 actions émises le 29 avril pour 5,1 milliards d'euros.Ormuz, le Mozambique, le jugement du 25 juin 2026 sur le plan de vigilance climatique : ce qui peut faire basculer le scénario. Et parce qu'on écoute depuis la Suisse, où acheter ce titre en francs, et ce que devient le dividende quand il traverse la frontière. Au 2 octobre, l'action clôturait à 74,46 euros à Paris, 84,40 dollars à New York, environ 69 francs. Puis mon avis, qui n'est pas un conseil.LE RATIO DU JOUR : LE RENDEMENT DES CAPITAUX EMPLOYÉS (ROACE)Ce que l'activité rapporte, divisé par l'argent qu'elle emploie. Ce n'est pas le rendement de votre action, c'est la rentabilité de l'entreprise. Sur douze mois à fin juin 2026 : 13,9 % pour le groupe, 14,5 % pour l'amont, 7,6 % pour l'électricité. Son piège : un rapport monte aussi quand le dénominateur baisse.CHAPITRES(00:00) 47 % de bénéfices en plus, et moins de pétrole produit(01:32) 1920 : la France n'a pas de compagnie pétrolière(02:15) 1924 : l'État fait créer une société, sans mettre un franc(03:48) 1999 : l'offre hostile sur Elf, et pourquoi elle est possible(04:19) Où l'argent se gagne : 8,4 milliards sur 17,8(05:18) Le semestre 2026, un baril à 103 dollars, et Ormuz(06:29) Par où est passé l'argent : le puits, et la raffinerie(07:41) 52 milliards dus, 28 milliards en caisse(08:19) 12 fois, 8 fois, et le piège des sociétés cycliques(09:24) Le rendement des capitaux employés, et son piège(10:27) Les quatre risques, dont le Mozambique(12:12) L'électricité, et pourquoi elle rachète des centrales à gaz(13:27) Le compteur d'actions : 26 annulées, 95 créées(15:03) Paris et New York : une seule action, deux places(16:20) Acheter depuis la Suisse : la monnaie, et la retenue de 15 %(17:36) Je tranche : trop d'incertitudes aujourd'hui(19:04) Mon avis : liste de surveillance, et le pari électrique(20:25) Le résumé, et un chocolatier suisse à 79 000 francsÀ ÉCOUTER ENSUITEHolcim, épisode du 2 octobre 2026 : le piège du bénéfice publié.Vendredi 16 octobre 2026 : Lindt & Sprüngli, le chocolatier suisse qui vient d'abaisser sa prévision de croissance.SOURCES : résultats semestriels 2026 et 2025, présentation Stratégie et Perspectives du 28 septembre 2026, document d'enregistrement universel 2025, jugement du 25 juin 2026.La Vie en Chiffres est un podcast de bourse suisse pensé pour les débutants : une analyse d'action chaque vendredi à 9 heures, comprise à l'oreille, sans graphique ni tableau. Suivez l'émission pour ne pas manquer celle de vendredi prochain.Ce podcast n'est pas un conseil d'achat ni de vente : c'est une grille de lecture pour mieux comprendre la bourse, les entreprises, les chiffres et les risques.
-
 Holcim a doublé sa dette nette en six mois ! 02.10.2026 20mFaut-il acheter l’action Holcim à ce prix ? Environ 95 fois les bénéfices, ou un peu plus de 20 fois : deux calculs pour la même entreprise. Les deux sont exacts. Alors, où est le piège ?Épisode du 2 octobre 2026. Le géant suisse du ciment, coté à Zurich sous le symbole HOLN, a relevé ses prévisions le 31 juillet. Mais les acquisitions s’accumulent et la dette nette a presque doublé en six mois.Du ciment au béton, je vous emmène dans un métier où le poids de la marchandise et la distance au chantier changent tout. De Holderbank en 1912 à la fusion avec Lafarge, puis au départ d’Amrize, on comprend comment le groupe a grandi et pourquoi posséder des usines au bon endroit compte autant.On ouvre ensuite les comptes : ventes, marges, franc suisse et bénéfice par action. La sortie du Nigeria permet de comprendre l’écart entre les deux multiples. Puis viennent Xella et Cementos Pacasmayo : comment financer ces rachats et réussir leur intégration ? Le cash-flow libre du premier semestre 2026 atteint seulement 36 millions de francs : un flux généré, pas un solde bancaire.Enfin, on explore le pari du ciment bas carbone. Recycler les gravats et réduire les émissions peut limiter la facture des quotas. Une stratégie industrielle qui m’intéresse, avec des risques à surveiller : change, construction européenne et intégration des acquisitions. Je partage mon avis et mon plan personnel : suivre Holcim sur deux à trois ans pour voir ce que ces achats produisent.LE RATIO DU JOUR : DETTE NETTE SUR EBITDACe ratio divise les dettes financières, moins la trésorerie, par le résultat d’exploitation récurrent avant amortissements sur douze mois. Il passe de 0,9 fin 2025 à environ 1,8 fin juin 2026. Ce n’est pas un délai de remboursement : intérêts, impôts et investissements restent à financer. Xella illustre aussi sa limite : le rachat pèse déjà dans la dette, alors que les résultats n’intègrent pas encore une année de son activité.CHAPITRES(00:00) Pourquoi votre application affiche 95 fois le bénéfice(02:05) Deux choses à savoir sur le métier du ciment(04:18) Holderbank, 1912 : grandir en achetant les usines des autres(05:01) Lafarge, la Syrie, et la scission de 2025(06:02) Pourquoi Amrize est partie, et ce que vous possédez(07:17) Le franc suisse mange presque toute la performance(08:38) Les 387 millions, et l’écriture venue du Nigeria(09:43) Le semestre 2026, et la dette qui double(11:42) La dette nette sur EBITDA, en une minute(12:44) Les quatre risques, dont celui dont on parle le moins(13:49) Le pari de Holcim pour demain : moins de pierre, plus de gravats(15:10) Le prix, et je tranche : pour moi, c’est l’entreprise du ciment(16:27) Mon plan : surveillance deux ou trois ans, et pourquoi(20:03) Ce qu’il faut vérifier dans votre application. Et TotalEnergies vendrediÀ ÉCOUTER ENSUITENovartis, épisode du 25 septembre 2026 : comprendre l’intensité de recherche.Vendredi 9 octobre : TotalEnergies. Pourquoi faire coter ses actions ordinaires à New York ?SOURCESHolcim, résultats 2025, 27 février 2026 ; résultats semestriels 2026, 31 juillet 2026.Holcim, scission et cotation d’Amrize, 23 juin 2025.Holcim, accord Xella, 20 octobre 2025 ; finalisation, 19 juin 2026.Département de la justice des États-Unis, plaidoyer de culpabilité de Lafarge, 18 octobre 2022.Cours de référence de l’analyse : 24 septembre 2026.La Vie en Chiffres, le podcast bourse suisse en français pour comprendre les entreprises et apprendre à investir. Chaque vendredi à 9 heures, une analyse d’action et un ratio expliqué simplement, sans avoir besoin d’image. Suivez l’émission pour retrouver le prochain épisode.Comme toujours, ce podcast n’est pas un conseil d’achat ni de vente.C’est une grille de lecture pour mieux comprendre la bourse, les entreprises, les chiffres, les risques et vos décisions d’investissement.
-
 Novartis perd 2 milliards. Et vend toujours autant ! 25.09.2026 15mFaut-il acheter Novartis après la chute de près de 11 % ? Son médicament le plus vendu a perdu la moitié de ses ventes en un an, et le groupe vend toujours autant. Voici comment c'est possible.Le 8 septembre 2026, l'action Novartis a clôturé en baisse de 10,89 %, à 111,80 francs. Tout le monde a donné la même explication : deux essais cliniques ratés à cinq jours d'écart. La vraie histoire est ailleurs, dans une ligne de comptes publiée en juillet et beaucoup moins commentée.On ouvre le géant pharmaceutique suisse en entier. On remonte à Bâle en 1758, dans le seul port du pays, là où une maison de commerce est devenue Ciba-Geigy puis Novartis. Et on comprend pourquoi chaque médicament est un compte à rebours : un brevet protège une dizaine d'années, puis les génériques arrivent et le prix s'effondre.C'est ce qui vient d'arriver à l'Entresto, son traitement contre l'insuffisance cardiaque. Il rapportait 4,6 milliards de dollars sur six mois ; il n'en rapporte plus que 2,5. Et pourtant le chiffre d'affaires du groupe n'a pas bougé : 27,5 milliards, contre 27,3 un an plus tôt. On fait le compte ensemble, montant par montant. Sept traitements récents ont pris le relais et rapportent 3,4 milliards de plus ; le reste du catalogue, qui vieillit aussi, en perd 1,1.On regarde ensuite ce que le rachat d'Avidity Biosciences, payé environ 12 milliards de dollars, a changé au bilan : la dette nette est passée de 21,9 à 39,4 milliards en six mois. Puis on arrive au prix. À 115 francs 10, l'action se paie 19 fois le bénéfice de 2025. Est-ce cher ? Ça dépend de ce qu'on croit des médicaments qui n'existent pas encore.LE RATIO DU JOUR : L'INTENSITÉ DE RECHERCHEC'est la part du chiffre d'affaires qu'une entreprise remet dans la recherche et développement. Deux lignes du compte de résultat, une division, et vous avez le chiffre : chez Novartis, 20 centimes par dollar vendu, soit 11,2 milliards sur 54,5 milliards de ventes en 2025. On voit ce qu'il mesure vraiment — l'effort, pas la réussite —, ses deux pièges, et ce que ces 20 centimes achètent : l'histoire du Glivec, autorisé aux États-Unis le 10 mai 2001 après un examen de 72 jours, et celle d'un patient à qui on donnait trois ans à vivre.CHAPITRES(00:00) Le vent vient de tourner : 11 % perdus en une séance(01:13) Bâle, 1758 : le port suisse où tout transite(02:55) Chaque médicament est un compte à rebours(03:50) Deux milliards perdus, et le total qui ne bouge pas(06:28) La dette double en six mois, et le pari à 12 milliards(07:32) À quel prix se paie l'action aujourd'hui(08:14) L'intensité de recherche, mode d'emploi(09:18) Le Glivec, ou ce que 20 centimes achètent vraiment(10:17) Brevets, bilan, échecs : les quatre risques(11:40) Je tranche : pourquoi je n'y vais pas(14:09) Non, Novartis ne se vide pas. Et Holcim vendredi prochainÀ ÉCOUTER ENSUITELa semaine dernière : NVIDIA, et le ratio de la conversion du bénéfice en cash — [LIEN SPOTIFY ÉPISODE NVIDIA]Vendredi prochain, on ouvre Holcim, le géant suisse du ciment qui a choisi de se couper en deux.SOURCESNovartis, résultats du premier semestre 2026 (21 juillet) et de l'exercice 2025 (4 février 2026)Novartis, communiqués des essais Lp(a)HORIZON et HARBOR, 4 et 8 septembre 2026Novartis, acquisition d'Avidity Biosciences, communiqué du 26 octobre 2025Cours de clôture : SIX Swiss Exchange, 8 et 18 septembre 2026La Vie en Chiffres est un podcast suisse pour les investisseurs particuliers. Une entreprise ouverte en entier chaque vendredi à 9 heures, avec un ratio expliqué sur le dossier du jour. Tout se comprend à l'oreille : aucun graphique, aucun tableau. Suivez l'émission pour recevoir l'épisode de vendredi.Ce podcast n'est pas un conseil d'achat ni de vente. C'est une grille de lecture pour mieux comprendre la bourse, les entreprises, les chiffres, les risques et vos décisions d'investissement.
-
 NVIDIA annonce 118 milliards. Il en manque 48 ! Où sont-il ? 18.09.2026 16mNVIDIA est-elle encore une opportunité en bourse, ou paie-t-on trop cher le géant de l’intelligence artificielle ?118 milliards de dollars de bénéfice en six mois, contre près de 70 milliards de flux de trésorerie disponible. Cet écart mérite qu’on ouvre les comptes : comment s’explique-t-il, et qu’est-ce qu’il change pour l’investisseur ?Dans cet épisode de La Vie en Chiffres, je retrace l’ascension de NVIDIA, de ses débuts dans les cartes graphiques à sa place dans les centres de données. On découvre le rôle de Jensen Huang et de CUDA, le logiciel qui contribue à fidéliser ses clients.Puis on passe aux chiffres : croissance, marges, dette, trésorerie et valorisation de l’action NVDA. Stocks, délais de paiement et gains sur des participations non vendues permettent de comprendre pourquoi bénéfice comptable et argent généré ne coïncident pas.Le ratio expliqué : la conversion du bénéfice en cash. Vous apprendrez à comparer le flux de trésorerie disponible au bénéfice net, à suivre leur évolution et à comprendre ce qu’un bénéfice record révèle réellement.On examine aussi les risques : la concentration des clients, les puces développées par les géants de l’informatique, la dépendance aux sous-traitants et les engagements de production. Enfin, je partage mon verdict, mon plan personnel et les conditions que je souhaite voir réunies avant d’envisager un achat.Et vous, seriez-vous prêt à investir sur NVIDIA à ce prix ?La Vie en Chiffres, un podcast bourse suisse en français, accessible aux débutants, pour comprendre les entreprises, les ratios financiers et les décisions d’investissement.Abonnez-vous pour retrouver une analyse d’entreprise chaque vendredi à 9 h. Prochain épisode : Novartis.Analyse fondée sur les comptes du semestre clos le 26 juillet 2026 et le cours de référence du 11 septembre 2026.Ce podcast n’est pas un conseil d’achat ni de vente. Les opinions et les conditions d’investissement présentées sont personnelles.
-
 ABB : le boom de l'IA passe aussi par la Suisse ! 11.09.2026 14m3 292 caractères — prêt à copier-coller.Faut-il acheter l’action ABB pour profiter du boom de l’intelligence artificielle ? Le spécialiste suisse de l’électrification équipe les centres de données, mais son action se paie environ 36 fois ses bénéfices.Dans cet épisode de La Vie en Chiffres, je décortique ABB, cotée à la Bourse suisse sous le symbole ABBN. Derrière les commandes records, une question d’investisseur : la croissance de l’entreprise justifie-t-elle le prix demandé en bourse ?De sa naissance à Baden à la crise de l’amiante qui a failli l’emporter, puis à son développement dans les infrastructures électriques, découvrez les choix qui ont transformé ABB.Nous passons ensuite aux questions essentielles pour analyser une action :• Que vend ABB dans l’électrification, les moteurs et l’automatisation industrielle ?• Pourquoi les clients paient-ils pour son expérience et sa capacité à livrer ?• Que vaut un carnet de commandes de 30 milliards de dollars si les livraisons s’étalent sur plusieurs années ?• Comment distinguer marge comptable, marge ajustée et bénéfice exceptionnel ?• Un PER de 36, un dividende et des rachats d’actions suffisent-ils à justifier un investissement ?• Quels risques viennent des cyberattaques, des centres de données et des acquisitions ?Les résultats financiers apportent un cas concret : une plus-value immobilière de 377 millions de dollars améliore les marges du premier semestre 2026. Nous regardons ce que les chiffres deviennent lorsqu’on retire ce gain. Résultats officiels ABB.L’épisode examine aussi la cession prévue de la robotique à SoftBank et le projet de rachat de Rotork. Deux opérations qui éclairent la stratégie du groupe et les risques de sa transformation.À la fin, je partage mon avis sur l’action ABB, mon plan personnel et le meilleur argument contre ma propre position. Pourquoi vouloir posséder une entreprise tout en hésitant à acheter son action ? Et comment éviter que la peur de rater une hausse décide à notre place ?Repères de l’analyse : cours de 80,98 CHF à la clôture du 8 septembre 2026, soit environ +36,7 % depuis janvier. PER d’environ 36 calculé sur le bénéfice publié des douze derniers mois. Ces données correspondent à la préparation de l’épisode.Vous débutez en bourse ? Cet épisode vous aide à comprendre les ratios financiers, le dividende, la dette nette et la valorisation à travers une entreprise réelle. Vous investissez déjà ? Vous y trouverez une lecture critique des comptes et des hypothèses de croissance.Suivez La Vie en Chiffres, le podcast bourse suisse en français animé par Anthony, pour apprendre à analyser les actions et prendre des décisions d’investissement mieux argumentées.Culture Bourse chaque mercredi à 9 h.Analyse d’action chaque vendredi à 9 h.Vous aussi, vous surveillez une belle entreprise dont l’action vous semble trop chère ? Partagez son nom et votre raisonnement en commentaire.Ce contenu est informatif et pédagogique. Il reflète mon opinion à la date de préparation et ne constitue pas un conseil d’achat ou de vente.
-
 Apple a détruit 2 milliards de ses actions ! 09.09.2026 7mPourquoi Apple dépense-t-elle des milliards pour racheter ses propres actions ? Et comment votre part de l’entreprise peut-elle grandir sans acheter un seul titre supplémentaire ?Dans cet épisode de Culture Bourse, on décrypte le nombre d’actions en circulation. Un chiffre essentiel pour comprendre ce que vous possédez réellement.Avec une tarte, Apple et un exemple suisse, ABB, on comprend comment votre part de l’entreprise peut grandir ou rétrécir.AU PROGRAMMEPourquoi une entreprise rachète ses propres actions.Comment votre pourcentage peut diminuer alors que vous n’avez rien vendu.Pourquoi des milliards de rachats ne garantissent pas une baisse du nombre de titres.Comment les actions attribuées aux salariés peuvent compenser les rachats.Pourquoi le bénéfice par action peut réagir progressivement.La différence entre annuler des actions et les conserver.Pourquoi le prix payé reste décisif pour l’actionnaire.LE CALCUL DES « 14 % » CHEZ APPLELa série utilisée dans l’épisode compare 16 865 millions d’actions diluées en moyenne pour l’exercice 2021 à 14 779 millions sur les douze mois clos en juin 2026. Données financières Apple.Calcul : (16 865 ÷ 14 779 − 1) × 100 ≈ 14,1 %.Ces moyennes servent au calcul du bénéfice par action dilué. Leur comparaison illustre l’effet d’un nombre de parts plus faible, mais ne mesure pas exactement votre pourcentage du capital à deux dates. Pour cela, il faut les actions réellement en circulation à chaque date.Les « 14 % » ne correspondent pas à un rendement boursier. La baisse de cette moyenne n’est pas non plus le total des actions rachetées puis annulées.QUELQUES REPÈRESLe nombre d’actions en circulation est une photographie à une date précise. Le bénéfice par action utilise une moyenne pondérée sur la période. Sa version diluée tient compte de certaines actions potentielles : elle ne prédit pas le nombre d’actions futur.Une émission d’actions peut réduire votre pourcentage sans diminuer la valeur de votre placement : tout dépend de ce que l’entreprise reçoit en échange.Un fractionnement, lui, augmente proportionnellement le nombre de titres de chaque actionnaire. Votre pourcentage reste inchangé.Une annulation supprime les titres concernés, mais n’empêche pas de futures émissions. Et un rachat mobilise de l’argent : pour juger son intérêt, il faut examiner le prix payé et les autres usages possibles de cette trésorerie.VENDREDI : ABBABB, groupe suisse d’électrification et d’automatisation, a confirmé l’annulation de 20 744 831 actions en avril 2026. Communiqué officiel.Son programme lancé le 9 février 2026 prévoit jusqu’à 2 milliards de dollars de rachats à des fins de réduction du capital. Programme 2026.Rendez-vous vendredi 11 septembre à 9 heures pour l’analyse complète de l’action ABB.CHAPITRES00:00 Apple : comprendre les « 14 % »01:01 La tarte et la dilution01:40 Détruire une action02:14 Pourquoi racheter ses actions ?02:51 Les rachats compensés par des émissions03:26 Le décalage du bénéfice par action04:01 Annuler ou conserver les actions04:50 ABB : la question du prix05:39 Le bilan des rachats d’Apple06:45 Rachats et hausse du coursEt vous, préférez-vous un dividende ou un rachat d’actions ? Partagez votre avis en commentaire.Suivez La Vie en Chiffres, le podcast bourse suisse en français pour comprendre la bourse, même quand on débute. Culture Bourse chaque mercredi. Analyse d’action chaque vendredi.Ce contenu est informatif et pédagogique. Il ne constitue ni un conseil d’achat, ni un conseil de vente, ni une recommandation d’investissement.Prenez soin de vos décisions.
-
 Broadridge : la blockchain qui devait la tuer ! 04.09.2026 13mImaginez une entreprise dont vous n’avez peut-être jamais entendu le nom, mais sans laquelle la Bourse ne tournerait pas. Les banques passent par elle, les sociétés cotées aussi, et ses résultats progressent depuis vingt ans. Pourtant, son action a perdu près d’un tiers de sa valeur.Cette entreprise, c’est Broadridge Financial Solutions, cotée à New York sous le symbole BR. Le marché redoute que l’intelligence artificielle et la blockchain rendent son métier inutile. Sauf que Broadridge utilise déjà elle-même la blockchain pour traiter plus de 350 milliards de dollars par jour.Entreprise en danger ou occasion mal comprise ?Anthony analyse son histoire, son métier, ses comptes, sa valorisation, ses risques et son plan personnel.Née en 1962, Broadridge fait circuler les documents et les votes entre les sociétés cotées, les courtiers et leurs clients actionnaires. La réglementation protège le besoin, pas le prestataire. Ce qui protège Broadridge, c’est le coût immense nécessaire pour reconstruire une infrastructure traitant plus d’un milliard de positions d’actionnaires chaque année.Broadridge réalise environ 7,5 milliards de dollars de chiffre d’affaires, dont 4,9 milliards de revenus récurrents. Sur son exercice 2026, son chiffre d’affaires progresse de 9 %, ses revenus récurrents de 8 % et son cash-flow libre atteint 1,23 milliard de dollars. Sa dette nette représente environ 2,3 années de cash annuel.L’entreprise distribue environ 40 % de son bénéfice en dividendes et vient de relever son dividende pour la vingtième année consécutive. Elle a également dépensé environ 600 millions de dollars pour racheter ses propres actions. À 180 dollars, elle se paie autour de 19 fois son bénéfice annuel.Quatre dangers sont étudiés : une baisse des tarifs réglementés, le départ d’un client important, une panne ou une cyberattaque majeure, et une rupture technologique permettant aux banques de reprendre une partie du travail en interne.Mais le principal paradoxe reste la blockchain. En juillet 2026, la plateforme de financement tokenisé de Broadridge a traité 8 000 milliards de dollars sur le mois. Elle a également étendu ses services de vote aux actions tokenisées. La technologie censée la supprimer pourrait donc surtout changer le tuyau par lequel passe son activité. Et Broadridge construit déjà ce nouveau tuyau.Le verdict sur le papier est clair : l’entreprise n’est pas fragile et la baisse du cours ne correspond pas à une dégradation de ses comptes. Broadridge ressemble davantage à une occasion mal comprise qu’à une entreprise condamnée. Mais cela ne signifie pas qu’il faut acheter sans condition.Anthony détient déjà l’action avec un premier prix d’entrée à 155 dollars. Son ancien palier de renforcement était fixé à 160 dollars. Après avoir recalculé la valorisation à partir du bénéfice ajusté attendu, sa nouvelle limite monte à 190 dollars.À 180 dollars, le prix est sous cette limite. Pourtant, il attendra le premier trimestre du nouvel exercice, normalement publié en novembre. Il veut confirmer une croissance des revenus récurrents d’au moins 6 % à taux de change constant et vérifier que le nombre d’actions continue réellement de diminuer.Il ne manque pas un meilleur prix. Il manque un chiffre du présent.Et vous, déplacez-vous vos paliers d’achat lorsqu’une action monte sans vous, ou préférez-vous vous y tenir, quitte à la regarder partir ?La Vie en Chiffres vous aide à mieux comprendre la Bourse, les entreprises, leurs chiffres, leurs risques et leur valorisation. Chaque mercredi à 9 h, un outil pour mieux lire les comptes. Chaque vendredi à 9 h, l’analyse complète d’une action cotée.Ce podcast est proposé uniquement à des fins éducatives, informatives et de vulgarisation financière. Il ne constitue ni un conseil en investissement, ni une recommandation d’achat ou de vente, ni une incitation à réaliser une opération financière. Tout investissement comporte un risque de perte en capital.
-
 Un dividende à 8 %, et le chiffre qui prévient la galère ! 02.09.2026 14mUn dividende à 8 % peut sembler irrésistible. Mais si l’entreprise distribue déjà plus qu’elle ne gagne, la baisse du dividende peut être écrite dans les chiffres bien avant son annonce.Le chiffre qui permet de repérer cette fragilité s’appelle le taux de distribution, également connu sous le nom de payout ratio. Il mesure la part du bénéfice reversée aux actionnaires sous forme de dividendes.Dans ce nouvel épisode Culture Bourse de La Vie en Chiffres, Anthony vous explique comment trouver ce ratio dans votre application, comprendre ce qu’il mesure réellement et éviter les conclusions trop rapides.La formule paraît simple : dividende par action divisé par bénéfice par action. Pourtant, son interprétation demande de répondre à plusieurs questions. L’entreprise verse-t-elle 15 %, 40 % ou 90 % de son bénéfice ? Ce niveau est-il normal pour son secteur ? Le ratio augmente-t-il parce que le dividende progresse, ou parce que les bénéfices diminuent ? Et surtout, le dividende est-il réellement couvert par l’argent disponible dans les caisses ?Vous découvrirez pourquoi un taux faible n’est pas toujours rassurant, pourquoi un taux élevé n’annonce pas automatiquement une coupe et pourquoi certaines foncières cotées peuvent dépasser 100 % sans être en danger. L’épisode revient également sur les valeurs négatives, les différences entre bénéfice publié et bénéfice ajusté, ainsi que sur le rôle du cash-flow libre dans l’analyse de la solidité d’un dividende.L’histoire du ratio passe aussi par les travaux de John Lintner. Dès 1956, ce professeur de Harvard avait compris que les dirigeants préfèrent maintenir un dividende stable et l’augmenter progressivement plutôt que de devoir le réduire. Le dividende reste donc souvent rigide pendant que les bénéfices fluctuent. Le taux de distribution devient alors le premier chiffre qui se tend lorsqu’une mauvaise année arrive.Pour utiliser ce ratio correctement, trois vérifications sont nécessaires : identifier le bénéfice utilisé dans le calcul, comparer le taux avec l’historique de l’entreprise et les pratiques de son secteur, puis contrôler que le dividende est couvert par le cash disponible. Pour les banques, les assureurs et les foncières, cette dernière vérification doit être adaptée à leur modèle économique.L’épisode se termine avec Broadridge, l’entreprise qui sera analysée vendredi. Elle a augmenté son dividende pendant 20 années consécutives. Pourtant, sur son exercice 2025, le même dividende faisait apparaître un taux proche de 50 % avec le bénéfice publié, mais seulement 41 % avec le bénéfice ajusté. Sur l’exercice 2026, le taux ressort autour de 41 %, tandis que les dividendes versés représentent environ 36 % du cash-flow libre.Le dividende de Broadridge ne semble donc pas tendu. La véritable question devient celle de son prix : faut-il encore renforcer l’action au-dessus de 180 dollars, ou attendre un meilleur point d’entrée ? Réponse vendredi à 9 h dans l’analyse complète.Et vous, vous fixez-vous une limite précise pour le taux de distribution, ou analysez-vous chaque entreprise au cas par cas ?La Vie en Chiffres vous aide à comprendre la Bourse, les entreprises, les ratios financiers, les risques et les décisions d’investissement avec une méthode claire, concrète et accessible.Chaque mercredi à 9 h : un outil pour mieux lire les chiffres.Chaque vendredi à 9 h : l’analyse complète d’une action cotée en Bourse.Ce podcast est proposé uniquement à des fins éducatives, informatives et de vulgarisation financière. Il ne constitue ni un conseil en investissement, ni une recommandation d’achat ou de vente, ni une incitation à réaliser une opération financière. Tout investissement comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. La Vie en Chiffres a pour objectif de vous aider à mieux comprendre la Bourse, les entreprises, leurs chiffres et leurs risques — pas de décider à votre place.
-
 Helvetia Baloise : le milliard qui ne coûte rien ! 28.08.2026 9mHelvetia Baloise : le milliard qui ne coûte rien.En 2026, Helvetia Baloise va comptabiliser jusqu’à 1,1 milliard de francs de charge liée à l’amortissement accéléré de la marque Baloise.Et pourtant, cet argent ne sortira pas de ses caisses.Dans cet épisode de La Vie en Chiffres, on analyse le nouveau géant suisse de l’assurance né du rapprochement entre Helvetia et Baloise.Comment un assureur gagne-t-il réellement de l’argent ? Pourquoi le ratio combiné est-il si important ? Comment valoriser une compagnie d’assurance alors que certains ratios classiques, comme l’EV/EBITDA, ne sont pas adaptés ?On regarde aussi ce que paie réellement le marché.À environ 209 CHF l’action, Helvetia Baloise se négocie autour de 1,6 fois sa valeur comptable.En face, le groupe affiche notamment :• un ratio combiné 2025 de 92,8 % pro forma• un rendement des capitaux propres ajusté de 15,4 % pro forma• un dividende de 7,70 CHF par action• un rendement d’environ 3,7 %• un objectif de dividende supérieur de plus de 50 % en 2029 par rapport à 2025• jusqu’à 650 millions de CHF d’économies annuelles visées à l’horizon 2028Mais le chiffre le plus spectaculaire reste cette charge comptable de 1 à 1,1 milliard de francs prévue pour 2026.Le point essentiel : il s’agit d’une charge sans sortie de trésorerie.Le bénéfice net publié pourra donc sembler s’effondrer alors que cela ne traduira pas nécessairement une détérioration équivalente de l’activité.C’est exactement le type de piège qu’un investisseur doit apprendre à reconnaître.On revient également sur l’histoire étonnante des deux assureurs, reliés par l’incendie de Glaris de 1861, avant d’étudier les principaux risques de la fusion : exécution, économies promises, suppressions de postes, catastrophes naturelles et évolution des taux d’intérêt.Et surtout, je vous donne mon plan personnel.Pour l’instant, Helvetia Baloise reste dans ma liste de surveillance.Le 17 septembre 2026, lors de la publication des résultats semestriels, je regarderai principalement :• le ratio combiné• l’avancement des économies• la confirmation de l’objectif de dividende 2029• le discours de la direction concernant la charge comptableSi les réponses sont bonnes, une première position pourrait devenir envisageable.Et si le cours revenait autour de 185 CHF, le dossier deviendrait nettement plus intéressant à mes yeux, avec une valorisation proche de 1,4 fois la valeur comptable et un rendement du dividende supérieur à 4 %.Dans ma stratégie, Helvetia Baloise serait une ligne défensive orientée dividende, et non un pari de croissance.Prochain épisode Culture Bourse : le taux de distribution, pour comprendre quelle part des bénéfices une entreprise reverse réellement à ses actionnaires.⚠️ AVERTISSEMENTCe podcast est proposé uniquement à des fins éducatives, informatives et de vulgarisation financière.Il ne constitue ni un conseil en investissement, ni une recommandation d’achat ou de vente, ni une incitation à effectuer une opération sur un instrument financier.Les opinions, scénarios, niveaux de prix et stratégies évoqués reflètent uniquement mon analyse personnelle au moment de l’enregistrement.Tout investissement comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.Effectuez toujours vos propres recherches et prenez vos décisions en fonction de votre situation financière, de vos objectifs, de votre horizon d’investissement et de votre tolérance au risque.La Vie en Chiffres a pour objectif de vous aider à mieux comprendre la Bourse, les entreprises, leurs chiffres et leurs risques — pas de décider à votre place.
-
 Deux entreprises au même prix, 7 milliards d'écart ! EV/EBITDA ! 26.08.2026 11mDeux entreprises affichent exactement le même prix en bourse : 10 milliards.Pourtant, la première coûte réellement 7 milliards, tandis que la seconde en coûte 14.Comment est-ce possible ?La réponse se cache dans un ratio que vous avez probablement déjà croisé dans votre application d’investissement : l’EV/EBITDA.Dans cet épisode de Culture Bourse, on apprend à comprendre ce chiffre, à l’interpréter et à reconnaître les situations où il devient trompeur.Pourquoi deux entreprises au même prix peuvent-elles avoir des valeurs complètement différentes ?Que signifie réellement un multiple de 3, de 8 ou de 40 ?Comment savoir si une action semble chère ou bon marché dans son secteur ?Pourquoi un ratio négatif n’est-il jamais une bonne affaire ?Et pourquoi Warren Buffett se méfie-t-il autant de l’EBITDA ?On parle également de dette, de trésorerie, d’entreprises cycliques, d’EBITDA ajusté et des investissements nécessaires pour maintenir une activité en fonctionnement.Sans oublier un cas concret : Helvetia Baloise, le premier assureur toutes branches de Suisse, pour lequel l’EV/EBITDA n’est tout simplement pas un indicateur pertinent.FORMULEValeur d’entreprise = capitalisation boursière + dettes financières + intérêts minoritaires + actions préférentielles − trésorerie.EV/EBITDA = valeur d’entreprise ÷ EBITDA.REPÈRES SECTORIELSMarché américain, janvier 2026 :Semi-conducteurs : 34,75xLogiciels : 24,48xFoncières cotées : 19,87xProduits de santé : 19,78xDistribution générale : 17,38xServices collectifs : 13,73xTransport routier : 10,41xAgroalimentaire : 10,01xConstruction de maisons : 8,92xTélécoms : 6,54xPétrole et gaz, production et exploration : 5,15xBanques : non applicable.Pour l’assurance, certaines bases calculent un multiple de 15,76x. Mais ce chiffre ne constitue pas un repère pertinent pour évaluer un assureur.Ces valeurs sont des points de comparaison. Elles ne représentent jamais, à elles seules, un signal d’achat ou de vente.HELVETIA BALOISETicker : HBAN, SIX Swiss Exchange.Cours de clôture 2025 : 209,20 CHF.Valeur comptable par action : 131,30 CHF.Ratio cours sur valeur comptable : 1,6x.Ratio combiné 2025 : 92,8 %, pro forma.Résultats semestriels : 17 septembre 2026.Analyse complète de l’action vendredi à 9 heures.SOURCESMultiples sectoriels, Aswath Damodaran :https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/vebitda.htmlLettre de Warren Buffett aux actionnaires, 2000 :https://www.berkshirehathaway.com/letters/2000pdf.pdfHelvetia Baloise, cours et chiffres clés :https://www.helvetia-baloise.com/corporate/hb/en/home/investors/aktie-und-aktionariat/share-price-key-figures.htmlLa Vie en Chiffres, c’est le podcast qui rend la bourse compréhensible, même quand on débute.Culture Bourse chaque mercredi. Analyse d’action chaque vendredi.Ce podcast ne constitue ni un conseil d’achat, ni un conseil de vente, ni une recommandation d’investissement.
-
 Analyse d'Action : Tout savoir sur RAYONIER avant d'investir ! 21.08.2026 11mRayonier : le dividende à 11 % qui n’existe pasOn parle de Rayonier, une société américaine propriétaire de millions d’acres de forêts aux États-Unis.À première vue, le dossier peut sembler particulièrement séduisant : un actif tangible, des terres, des arbres qui poussent, un modèle de REIT et surtout un rendement affiché autour de 11 %.Mais c’est justement là que se trouve le piège.Ce rendement de 11 % est techniquement exact, mais il donne une image trompeuse de ce que l’actionnaire peut réellement espérer toucher de manière durable.Une partie importante vient d’un dividende exceptionnel versé après la vente des forêts de Nouvelle-Zélande. Ce dividende n’a été payé qu’en partie en cash, le reste ayant été distribué en actions nouvelles.Résultat : davantage d’actions en circulation, puis un dividende par action ajusté à la baisse.Aujourd’hui, Rayonier verse environ 26 cents par trimestre. À un cours proche de 21,50 dollars, le rendement récurrent tourne donc plutôt autour de 4,8 %.Pas 11 %.Mais Rayonier ne se résume pas à son dividende.Depuis sa fusion avec PotlatchDeltic en janvier 2026, l’entreprise a profondément changé. Le nouvel ensemble possède plus de quatre millions d’acres de forêts aux États-Unis et a récupéré six scieries.Cela change le profil du dossier : une forêt, c’est de la rente. Une scierie, c’est de l’industrie, avec davantage de coûts, de cyclicité et de sensibilité au prix du bois.Dans cet épisode, on analyse notamment :📊 le modèle économique de Rayonier📊 la fusion avec PotlatchDeltic📊 ses millions d’acres de forêts📊 l’arrivée des scieries📊 l’EBITDA ajusté📊 le vrai rendement du dividende📊 le dividende exceptionnel payé en actions📊 la valeur comptable📊 le ratio cours sur valeur comptable📊 le PER supérieur à 60📊 l’EV sur EBITDA📊 les risques liés au bois📊 les opportunités dans le solaire et les centres de données📊 les rachats d’actions📊 mon plan personnel sur le titreSur le papier, Rayonier possède un actif rare, réel et difficile à reproduire.Ses terres pourraient également valoir davantage que ce que laisse apparaître le bilan, notamment si certaines parcelles sont converties vers le solaire ou les centres de données.Mais à environ 21,50 dollars, je ne l’achète pas aujourd’hui.Rayonier va en watchlist.Sous 20 dollars, le rendement récurrent repasserait au-dessus de 5 % et le dossier redeviendrait plus intéressant.Entre 18 et 19 dollars, une première tranche pourrait devenir envisageable si le dividende ordinaire est maintenu et si les économies promises par la fusion commencent à apparaître dans les résultats.La grande question reste donc simple :un dividende payé en actions nouvelles est-il encore réellement un dividende ?Et vous, à quel prix seriez-vous prêt à acheter de la forêt américaine ?📈 La Vie en Chiffres : comprendre la bourse avec méthode, loin du bruit.Podcast suisse pour investisseurs particuliers qui veulent progresser calmement, sans hype et sans promesse miracle.📅 Rendez-vous chaque mercredi et vendredi à 9h.⚠️ Ce contenu est éducatif et informatif. Il ne constitue pas un conseil financier, une recommandation d’achat ou de vente, ni une incitation à investir. L’investissement en bourse comporte des risques de perte en capital.
-
 Culture Bourse : Comprendre le ratio P/B avant d’investir ! 19.08.2026 15mRatio cours sur valeur comptable : le P/B révèle-t-il vraiment une action bon marché ?Dans cet épisode Culture Bourse de La Vie en Chiffres, on parle du Price-to-Book ou P/B.P/B = cours de l’action ÷ valeur comptable par action.Un P/B de 1 signifie que le marché paie 1 franc pour 1 franc de valeur comptable. Mais un P/B faible n’est jamais automatiquement une bonne affaire : il faut le comparer au secteur, aux concurrents et à l’historique de l’entreprise.On voit comment lire ce ratio dans une application, quand il est vraiment utile, ses limites et comment l’utiliser dans une enquête fondamentale.📊 REPÈRES P/B PAR SECTEURFormat : moyenne | bonne zone | mauvaise zone• Banques : 1,14 | 1 à 1,5 | moins de 1 ou plus de 1,5• Assurance-vie : 1,43 | 1,1 à 1,7 | moins de 0,9 ou plus de 2,1• Assurance dommages : 2,02 | 1,6 à 2,4 | moins de 1,2 ou plus de 3• Foncières / REIT : 1,99 | 1,6 à 2,4 | moins de 1,2 ou plus de 3• Promotion immobilière : 0,99 | 0,8 à 1,2 | moins de 0,6 ou plus de 1,5• Construction résidentielle : 1,63 | 1,3 à 2 | moins de 1 ou plus de 2,4• Forêts / papier : 1,83 | 1,5 à 2,2 | moins de 1,1 ou plus de 2,7• Machines industrielles : 4,50 | 3,6 à 5,4 | moins de 2,7 ou plus de 6,8• Automobile : 7,72 | 6,2 à 9,3 | moins de 4,6 ou plus de 11,6• Aéronautique / défense : 7,88 | 6,3 à 9,5 | moins de 4,7 ou plus de 11,8• Électronique : 4,97 | 4 à 6 | moins de 3 ou plus de 7,5• Construction / ingénierie : 5,49 | 4,4 à 6,6 | moins de 3,3 ou plus de 8,2• Acier : 1,88 | 1,5 à 2,3 | moins de 1,1 ou plus de 2,8• Habillement : 3,89 | 3,1 à 4,7 | moins de 2,3 ou plus de 5,8• Logiciels : 9,14 | 7,3 à 11 | moins de 5,5 ou plus de 13,7• Semi-conducteurs : 13,31 | 10,6 à 16 | moins de 8 ou plus de 20• Pharmaceutique : 6,64 | 5,3 à 8 | moins de 4 ou plus de 10• Biotechnologies : 8,22 | 6,6 à 9,9 | moins de 4,9 ou plus de 12,3• Produits de santé : 4,44 | 3,6 à 5,3 | moins de 2,7 ou plus de 6,7• Boissons alcoolisées : 1,91 | 1,5 à 2,3 | moins de 1,1 ou plus de 2,9• Boissons sans alcool : 6,87 | 5,5 à 8,2 | moins de 4,1 ou plus de 10,3• Produits du quotidien : 5,85 | 4,7 à 7 | moins de 3,5 ou plus de 8,8• Commerce de détail : 7,19 | 5,8 à 8,6 | moins de 4,3 ou plus de 10,8• Supermarchés : 3,93 | 3,1 à 4,7 | moins de 2,4 ou plus de 5,9• Télécommunications : 1,64 | 1,3 à 2 | moins de 1 ou plus de 2,5• Pétrole et gaz intégrés : 1,71 | 1,4 à 2,1 | moins de 1 ou plus de 2,6• Métaux et mines : 4,34 | 3,5 à 5,2 | moins de 2,6 ou plus de 6,5• Métaux précieux : 3,64 | 2,9 à 4,4 | moins de 2,2 ou plus de 5,5• Agriculture : 2,42 | 1,9 à 2,9 | moins de 1,5 ou plus de 3,6• Transport : 4,79 | 3,8 à 5,7 | moins de 2,9 ou plus de 7,2⚠️ Ces chiffres sont des repères de première lecture, jamais des critères d’achat automatiques. Le P/B est surtout utile pour les entreprises dont la valeur apparaît largement au bilan. Il est moins pertinent pour les logiciels, l’IA et les entreprises riches en actifs immatériels.Dans l’épisode, Rayonier affiche une valeur comptable proche de 17,46 dollars par action pour un cours proche de 21,50 dollars, soit un P/B d’environ 1,23. Le secteur forêts / papier tourne autour de 1,83.À ce premier niveau, Rayonier paraît donc moins chère que son secteur. Vendredi à 9h, nous poursuivrons avec son analyse complète.📈 La Vie en Chiffres — Comprendre la bourse avec méthode, loin du bruit.⚠️ Contenu éducatif et informatif. Il ne constitue ni un conseil financier ni une recommandation d’investissement. L’investissement comporte un risque de perte en capital.
-
 Analyse d'Action : Tout savoir sur RIO TINTO avant d'investir ! 14.08.2026 11mAction Rio Tinto : faut-il acheter, vendre ou attendre ?Dans cet épisode de La Vie en Chiffres, on analyse Rio Tinto, le géant minier coté à Londres sous le ticker RIO.Une entreprise présente dans le minerai de fer, l’aluminium, le cuivre et désormais le lithium.Mais derrière l’un des groupes miniers les plus puissants au monde, il y a une vraie question d’investisseur :Rio Tinto connaît-elle une transformation durable, ou profite-t-elle surtout d’un sommet favorable du cycle des matières premières ?Sur le papier, le dossier possède des qualités exceptionnelles.Des gisements immenses et difficiles à reproduire.Un réseau intégré de mines, de voies ferrées et de ports.Des coûts de production compétitifs.Une diversification croissante.Un free cash-flow en forte progression.Et un dividende attractif.Mais une entreprise cyclique ne doit jamais être analysée uniquement à partir de ses bénéfices actuels.L’action Rio Tinto tourne autour de 75 livres, après avoir fortement rebondi.Son PER se situe approximativement entre 12 et 14.Cela peut sembler raisonnable.Mais chez une minière, un PER faible peut être trompeur : lorsque les matières premières sont chères, les bénéfices gonflent et l’action paraît moins chère qu’elle ne l’est réellement.Dans cet épisode, on parle notamment de :📊 la naissance de Rio Tinto en Espagne en 1873📊 son modèle économique et le cycle des matières premières📊 ses gisements, ses trains, ses ports et ses barrières à l’entrée📊 l’importance du minerai de fer et de la Chine📊 la montée du cuivre, de l’aluminium et du lithium📊 la progression de 3 % de la production en équivalent cuivre📊 la hausse de 28 % de l’EBITDA sous-jacent📊 plus de la moitié de l’EBITDA provenant du cuivre, de l’aluminium et du lithium📊 les projets Oyu Tolgoi, Simandou et Rincon📊 le free cash-flow proche de 3,8 milliards de dollars📊 sa progression de 75 % sur un an📊 la dette nette proche de 14 milliards de dollars📊 le piège du PER au sommet d’un cycle📊 les risques liés à la Chine, aux grands projets et aux gouvernements📊 la question : acheter, vendre ou attendre ?La vraie question n’est pas seulement :« Rio Tinto possède-t-elle des actifs de grande qualité ? »Pour moi, la réponse est oui.La vraie question est :« À 75 livres, les bénéfices actuels sont-ils suffisamment durables pour offrir une véritable marge de sécurité ? »À ce prix, le marché paie déjà la solidité du cuivre, l’avancement des grands projets, les gains de productivité et une diversification réussie.Sur le papier, Rio Tinto ressort donc comme une entreprise de grande qualité à placer en watchlist.Mais à 75 livres, mon avis personnel est clair : je n’achète pas.Je préfère conserver du cash plutôt que de poursuivre une action qui vient déjà de fortement rebondir.Autour de 65 livres, je rouvrirais entièrement le dossier.Entre 58 et 62 livres, une première tranche pourrait devenir envisageable si la dette reste contenue, si les coûts baissent et si les grands projets avancent sans dérapage majeur.Je n’achèterais pas Rio Tinto uniquement pour son rendement. Le dividende d’une minière suit le cycle et peut diminuer avec les bénéfices.Et vous, Rio Tinto autour de 75 livres, vous en faites quoi ?Une action à acheter pour profiter du cuivre ?Une entreprise cyclique proche d’un sommet ?Une valeur à placer en watchlist ?Ou une action à reprendre autour de 65 livres ?📈 La Vie en Chiffres : comprendre la bourse avec méthode, loin du bruit.Podcast suisse pour investisseurs particuliers qui veulent progresser calmement, sans hype et sans promesse miracle.Rendez-vous chaque mercredi et vendredi à 9h.⚠️ Ce contenu est éducatif et informatif. Il ne constitue pas un conseil financier, une recommandation d’achat ou de vente, ni une incitation à investir. L’investissement en bourse comporte des risques de perte en capital. Faites toujours vos propres recherches.
-
 Culture Bourse : Comprendre la Marge Brute avant d’investir ! 12.08.2026 12mMarge brute : combien reste-t-il vraiment après le coût des ventes ?Dans cet épisode Culture Bourse de La Vie en Chiffres, on parle de la marge brute, le ratio qui mesure ce qu’il reste à une entreprise après les coûts directement liés à ce qu’elle vient de vendre.La formule se construit en deux étapes :Marge brute = chiffre d’affaires − coût des ventesMarge brute en % = marge brute ÷ chiffre d’affaires × 100Sur 100 francs de chiffre d’affaires, si 40 francs servent à fabriquer ou acheter les produits vendus, il reste 60 francs. La marge brute est donc de 60 %.Mais attention : ce résultat peut être excellent dans un secteur et parfaitement normal dans un autre. Il faut toujours le comparer avec les entreprises du même secteur et suivre son évolution au fil des années.Dans cet épisode, on voit notamment :📊 ce que mesure réellement la marge brute📊 comment la calculer simplement📊 la différence entre marge brute et EBITDA📊 comment repérer l’origine d’une dégradation📊 les premiers repères selon les secteurs📊 l’exemple concret de Rio TintoPour comprendre la différence avec l’EBITDA, prenons une entreprise qui fabrique des sandwichs.La marge brute retire le pain, la salade, la sauce, le fromage et la main-d’œuvre directement nécessaire à la fabrication.L’EBITDA descend plus bas dans les comptes. Il retire également les dépenses courantes de la structure : publicité, assurances, frais administratifs, logiciels ou entretien du matériel.La marge brute permet donc de déterminer si le problème se trouve directement dans le produit. Si les ventes progressent, mais que la marge brute recule, les coûts de production augmentent peut-être ou l’entreprise ne parvient plus à répercuter l’inflation sur ses clients.Voici les premiers repères minimums évoqués dans l’épisode :• Machines et équipements industriels : 30 %• Automobile : 10 %• Aéronautique et défense : 15 %• Électronique générale : 25 %• Construction : 15 %• Acier : 10 %• Luxe : 60 %• Habillement : 50 %• Logiciels : 70 %• Semi-conducteurs : 55 %• Industrie pharmaceutique : 70 %• Biotechnologies : 60 %• Produits de santé : 50 %• Boissons alcoolisées : 45 %• Boissons sans alcool : 50 %• Produits du quotidien et de la maison : 50 %• Restaurants : 30 %• Commerce de détail : 30 %• Supermarchés : 25 %• Hôtellerie et casinos : 60 %• Télécommunications : 55 %• Pétrole et gaz intégrés : 35 %• Métaux et mines : 30 %• Métaux précieux : 50 %• Agriculture : 10 %• Transport : 20 %Pour les banques, la marge brute classique n’est pas adaptée à leur modèle économique.Ces pourcentages ne sont ni des lois ni des critères d’achat automatiques. Ils donnent une première ligne directrice. Comparez toujours une entreprise avec ses concurrents directs et avec ses propres marges brutes des années précédentes.On applique ensuite cette méthode à Rio Tinto.Pour son dernier exercice annuel complet, Reuters affiche une marge brute de 49,2 %, contre un premier repère de 30 % et une moyenne sectorielle proche de 35 % pour les métaux et les mines.À ce premier étage de l’analyse, la case « marge brute » est donc cochée. Mais il faut encore observer son évolution sur plusieurs années et la comparer à celle de ses concurrents.Vendredi à 9h, nous poursuivrons l’enquête avec l’analyse complète de l’action Rio Tinto : son histoire, son modèle économique, ses résultats, ses marges, sa dette, son dividende, ses risques et sa valorisation.La Vie en Chiffres — Comprendre la bourse avec méthode, loin du bruit.Le mercredi, on construit les outils.Le vendredi, on les applique à une action cotée en bourse.Nouveau rendez-vous chaque mercredi et vendredi à 9h.Ce contenu est éducatif et informatif. Il ne constitue ni un conseil financier ni une recommandation d’investissement. L’investissement comporte des risques de perte en capital. Fais toujours tes propres recherches.
-
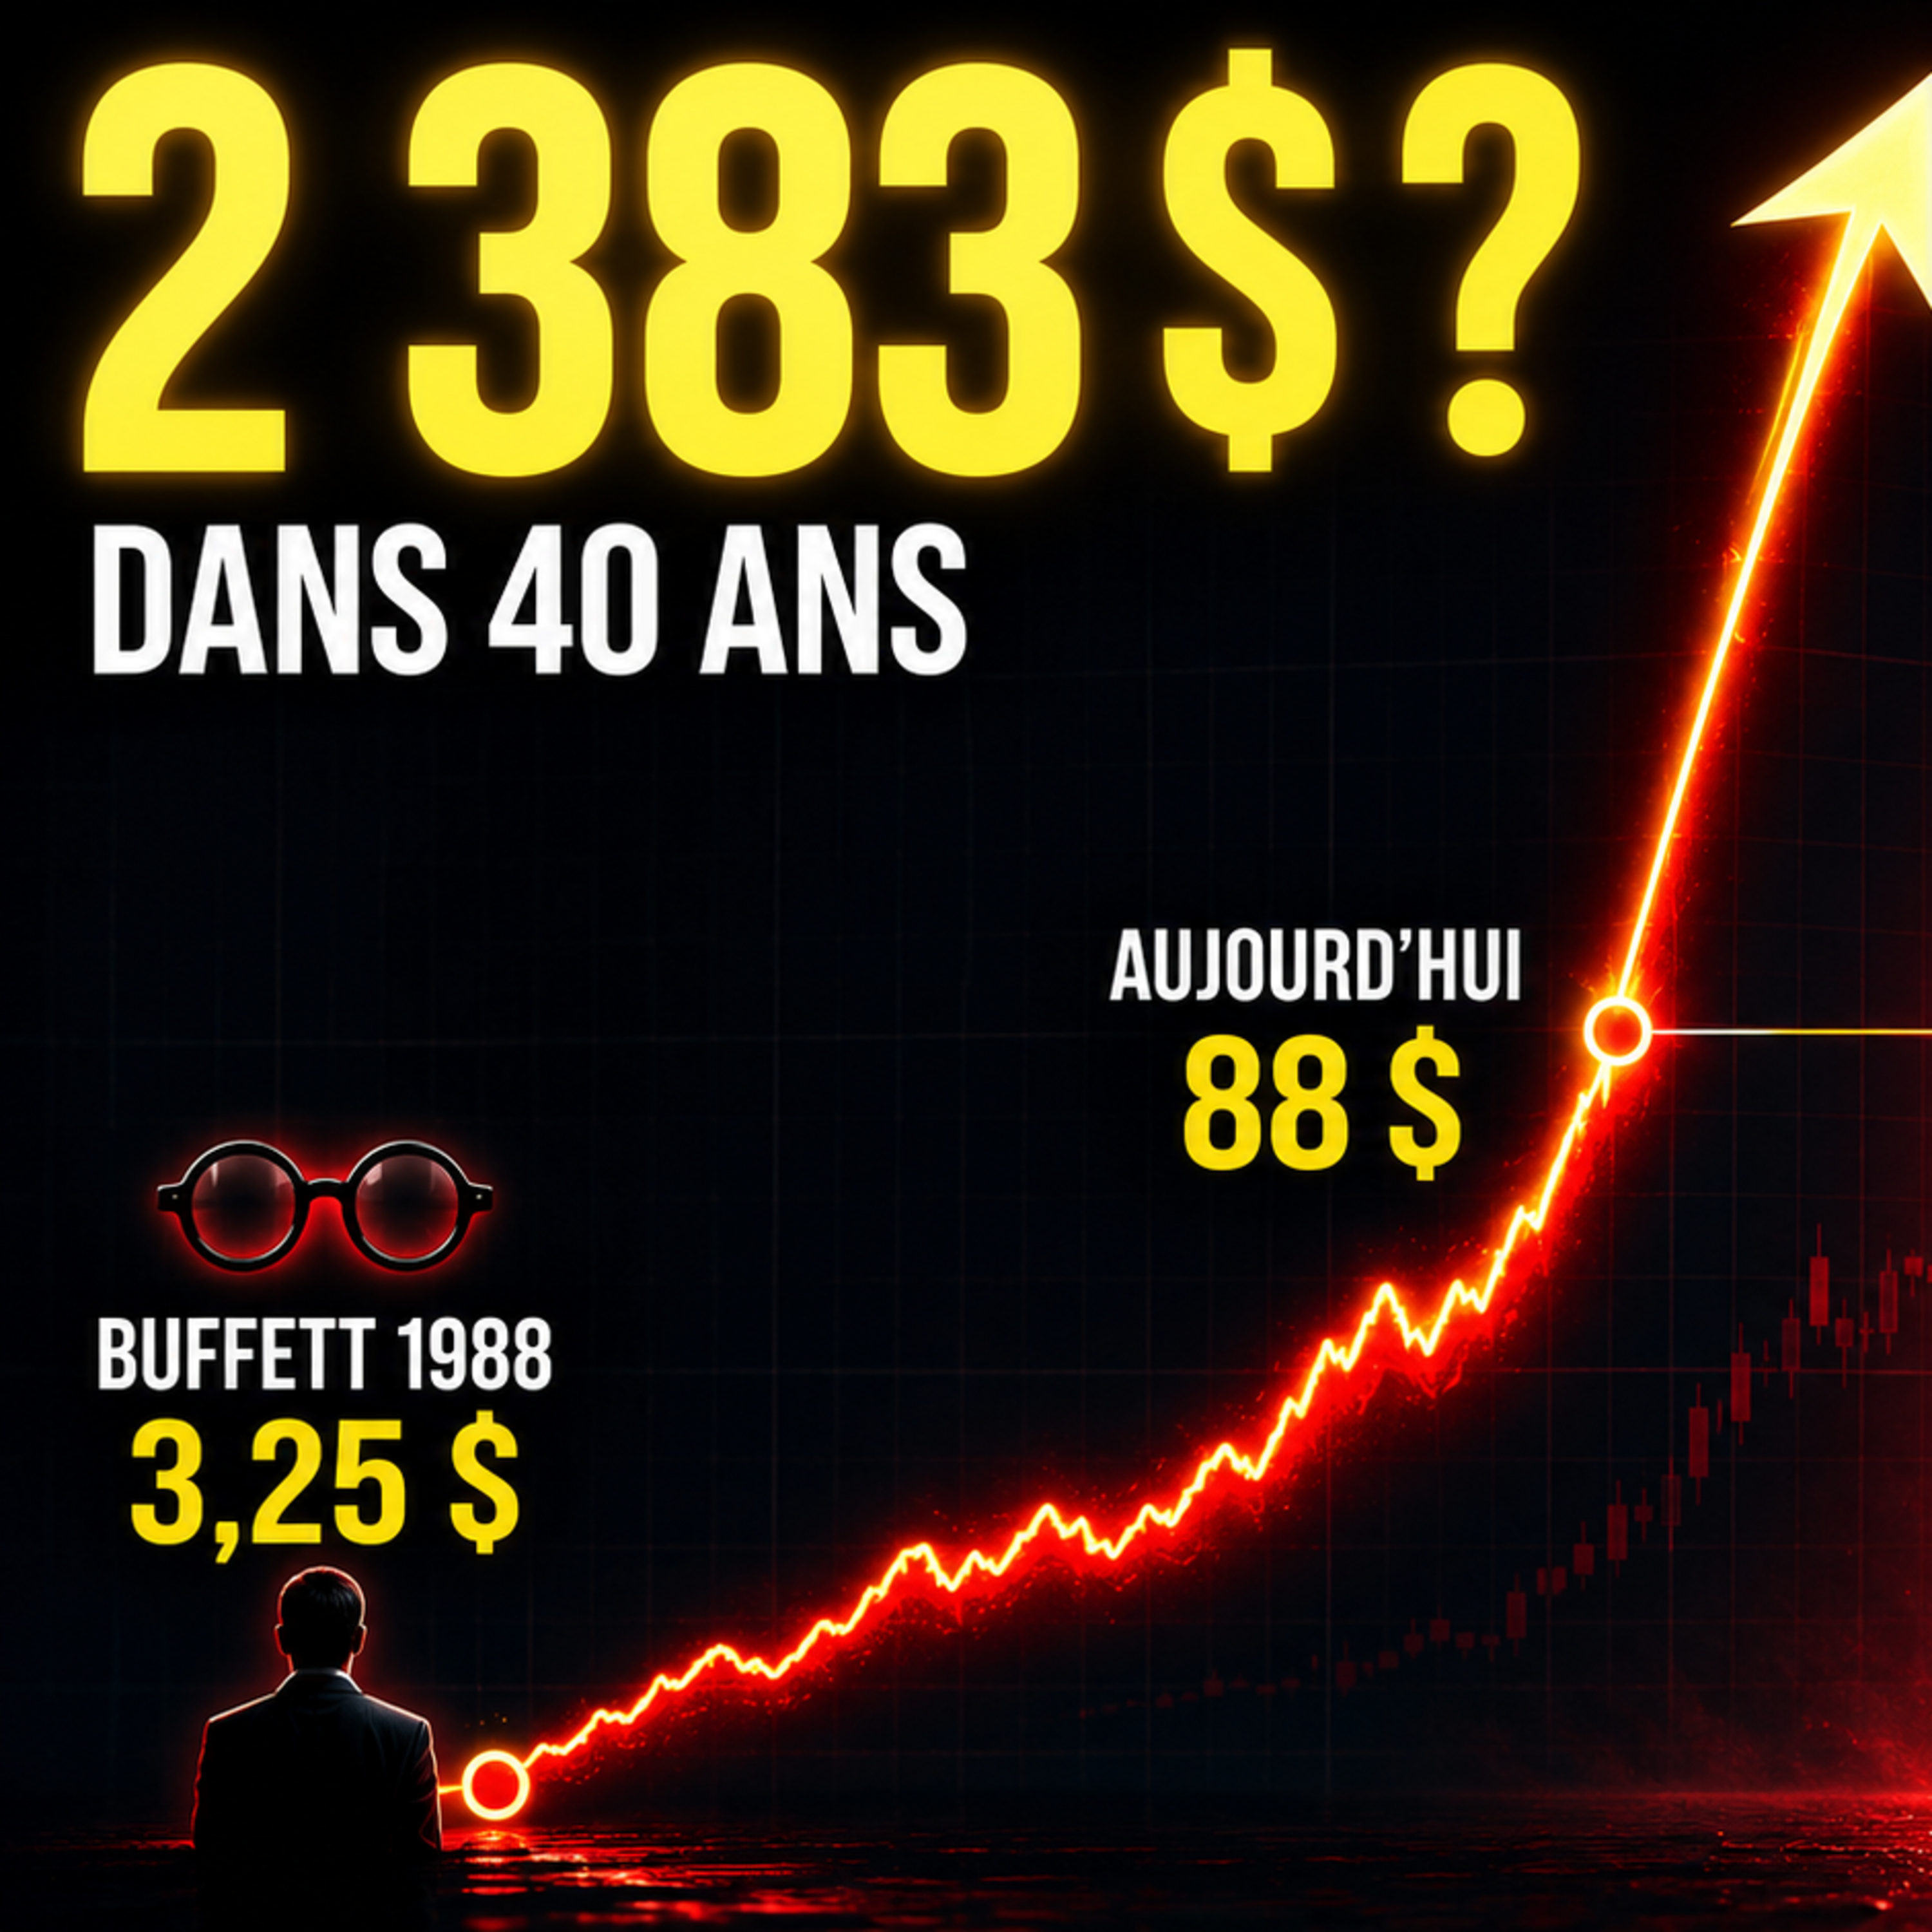 Analyse d'Action : Tout savoir sur Coca-Cola avant d'investir ! 07.08.2026 20mAction Coca-Cola : faut-il acheter, vendre ou attendre ?On parle de Coca-Cola, le groupe américain coté en bourse sous le ticker KO.Une entreprise mondialement connue pour sa bouteille rouge, sa recette secrète, son réseau de distribution et son dividende augmenté depuis 64 années consécutives.Mais derrière l’une des marques les plus puissantes au monde, il y a une vraie question d’investisseur :une entreprise extraordinaire reste-t-elle un excellent investissement lorsqu’elle se paie autour de 27 fois ses bénéfices ?Au moment où je prépare cet épisode, l’action Coca-Cola tourne autour de 88 dollars. Son rendement se situe autour de 2,4 %.Sur le papier, le dossier possède des qualités exceptionnelles : une marque presque impossible à reproduire, un véritable moat, un modèle économique très rentable, une distribution mondiale, un free cash-flow régulier et un dividende qui traverse les générations.Nous revenons également sur l’investissement historique de Warren Buffett.Une fois les divisions d’actions prises en compte, Berkshire Hathaway a payé chaque action autour de 3,25 dollars. À environ 88 dollars aujourd’hui, le titre a donc été multiplié par près de 27.Mais pour qu’un investisseur achetant Coca-Cola aujourd’hui reproduise le même multiple, l’action devrait atteindre environ 2 383 dollars dans quarante ans.Posséder la même entreprise que Warren Buffett ne signifie donc pas forcément réaliser la même opération que lui.Dans cette analyse, on parle notamment de :📊 Warren Buffett et son prix d’achat autour de 3,25 dollars📊 les 2 383 dollars nécessaires pour reproduire son multiple📊 le modèle des concentrés et des embouteilleurs📊 la croissance du chiffre d’affaires et des volumes📊 la marge opérationnelle proche de 35 %📊 le free cash-flow attendu autour de 12 milliards de dollars📊 le rendement proche de 2,4 %📊 le dividende augmenté depuis 64 années consécutives📊 le PER proche de 27📊 les risques liés au sucre, à la santé et à la réglementationLa vraie question n’est pas seulement :« Est-ce que Coca-Cola sera encore une grande entreprise dans quinze ans ? »Pour moi, la réponse est oui.La vraie question est :« Est-ce que 88 dollars offrent un rendement et une marge de sécurité suffisants pour investir aujourd’hui ? »À ce prix, le marché paie déjà la puissance de la marque, son réseau mondial, ses marges exceptionnelles, la régularité de son free cash-flow et une partie de sa croissance future.Globalement, sur le papier, Coca-Cola ressort donc comme une action à acheter.Mais mon avis personnel est différent.Si j’achetais Coca-Cola, ce serait pour en faire une valeur socle : une position stable, conservée très longtemps, avec l’objectif d’encaisser un dividende régulier et croissant.Or, autour de 88 dollars, son rendement de départ de 2,4 % ne correspond pas suffisamment à ce que j’attends de cette partie de mon portefeuille.Payer environ 27 fois les bénéfices pour une entreprise dont la croissance organique devrait se situer autour de 5 % sur la durée me paraît également trop exigeant.À 88 dollars, je n’achète donc pas Coca-Cola et je ne la place même pas dans ma watchlist.Autour de 50 dollars, en revanche, je reprendrais entièrement le dossier selon ses résultats, sa valorisation et ses perspectives.Parce qu’une excellente entreprise n’est pas obligatoirement un excellent investissement à n’importe quel prix.Et vous, quel serait votre plan sur Coca-Cola ?L’acheter autour de 88 dollars pour plusieurs décennies ?Attendre un prix plus bas ?Ou choisir une autre valeur socle ?La Vie en Chiffres, c’est un podcast suisse pour comprendre la bourse avec méthode, loin du bruit, sans hype et sans promesse miracle.Rendez-vous chaque mercredi et vendredi à 9 heures.⚠️ Ce contenu est éducatif et informatif. Il ne constitue pas un conseil financier ni une recommandation d’achat ou de vente. L’investissement en bourse comporte des risques de perte en capital.
-
 Culture Bourse : Comprendre le ROE avant d’investir ! 05.08.2026 14mROE : un chiffre élevé signifie-t-il une excellente entreprise ?Dans cet épisode Culture Bourse de La Vie en Chiffres, on parle du ROE, le Return on Equity, ou rentabilité des capitaux propres.Ce ratio mesure combien de bénéfices une entreprise parvient à produire avec l’argent qui appartient réellement à ses actionnaires.La formule est simple :ROE = bénéfice net ÷ capitaux propresUn ROE de 20 % signifie donc que l’entreprise produit environ 20 centimes de bénéfice pour chaque franc de capitaux propres.En règle générale, un ROE inférieur à 10 % paraît plutôt faible. Entre 10 et 15 %, il devient correct. Au-dessus de 20 %, il peut commencer à devenir excellent.Mais attention : un ROE élevé ne signifie pas automatiquement qu’une entreprise est exceptionnelle.Dans cet épisode, on voit notamment :📊 ce que sont les capitaux propres📊 comment calculer simplement le ROE📊 pourquoi un ROE élevé peut être trompeur📊 comment les rachats d’actions peuvent faire monter le ratio📊 comment la dette peut améliorer ou réduire le ROE📊 pourquoi il faut comparer une entreprise avec son secteur📊 l’exemple concret de Coca-ColaPour comprendre le calcul, prenons une entreprise qui possède 150 000 francs de capitaux propres et réalise 25 000 francs de bénéfices.25 000 ÷ 150 000 = environ 16,7 %Son ROE est donc de 16,7 %.On applique ensuite cette méthode à Coca-Cola.Sur son dernier exercice annuel complet, Coca-Cola a réalisé un peu plus de 13 milliards de dollars de bénéfices pour ses actionnaires, avec environ 28,5 milliards de dollars de capitaux propres moyens.13 milliards ÷ 28,5 milliards = environ 46 %Coca-Cola produit donc environ 46 centimes de bénéfice pour chaque dollar de capitaux propres appartenant à ses actionnaires.Le chiffre est impressionnant, mais il faut encore comprendre ce qu’il raconte.Le ROE reste-t-il élevé depuis plusieurs années ?Est-il cohérent avec celui des autres grandes entreprises de boissons ?Les bénéfices viennent-ils réellement de l’activité normale de l’entreprise ?Les rachats d’actions ont-ils réduit les capitaux propres et fait monter le ratio ?Coca-Cola possède une activité extrêmement rentable. Mais ses rachats d’actions ont également contribué à réduire ses capitaux propres au fil du temps, ce qui peut faire monter mécaniquement le ROE.La dette peut elle aussi influencer le ratio.Si l’argent emprunté rapporte davantage que les intérêts, il peut améliorer les bénéfices et faire monter le ROE.S’il rapporte moins que son coût, les intérêts réduisent les bénéfices et le ROE baisse.Le ROE de Coca-Cola reste donc très impressionnant, mais il ne doit pas être lu comme une réponse définitive. Il doit être utilisé comme le début d’une enquête sur la qualité réelle de l’entreprise.Vendredi à 9h, nous poursuivrons cette enquête avec l’analyse complète de l’action Coca-Cola : son histoire, son modèle économique, ses résultats, ses marges, sa dette, son dividende, ses risques et sa valorisation.📈 La Vie en Chiffres — Comprendre la bourse avec méthode, loin du bruit📅 Le mercredi, on construit les outils.📅 Le vendredi, on les applique à une action cotée en bourse.Nouveau rendez-vous chaque mercredi et vendredi à 9h.Ce contenu est éducatif et informatif. Il ne constitue ni un conseil financier ni une recommandation d’investissement. L’investissement comporte des risques de perte en capital. Fais toujours tes propres recherches.
-
 Analyse d'Action : Tout savoir sur NIKE avant d'investir ! 31.07.2026 19mAction Nike : faut-il acheter, vendre ou attendre ?On parle de Nike, le groupe américain coté en bourse sous le ticker NKE.Une entreprise mondialement connue pour ses chaussures, son Swoosh, Michael Jordan, le running et la puissance de sa marque.Mais derrière cette marque extraordinaire, une vraie question d’investisseur se pose :la chute de l’action Nike représente-t-elle une occasion historique, ou reflète-t-elle une entreprise qui gagne beaucoup moins d’argent qu’avant ?Au moment où je prépare cet épisode, l’action Nike tourne autour de 42 dollars. Depuis son sommet historique de novembre 2021, elle a perdu environ 74 % de sa valeur.En deux ans, Nike a aussi perdu près de 5 milliards de dollars de chiffre d’affaires, tandis que son bénéfice net a presque été divisé par deux.Pourtant, le dossier possède toujours de grandes qualités.Une marque mondiale.Un véritable moat.Un modèle peu gourmand en capitaux.Un bilan solide.Un dividende augmenté chaque année depuis 2004.Et un directeur général qui connaît Nike depuis près de quarante ans.Dans cet épisode, on revient d’abord sur l’histoire de Nike :📊 Phil Knight et la création de Blue Ribbon Sports📊 Bill Bowerman et sa semelle conçue avec un gaufrier📊 la naissance du Swoosh pour seulement 35 dollars📊 Michael Jordan et la légende de la chaussure interdite📊 le rachat de Converse en 2003Mais posséder une marque légendaire ne signifie pas automatiquement que son action est intéressante à n’importe quel prix.On ouvre donc les comptes et le nouveau plan d’Elliott Hill :📊 un chiffre d’affaires autour de 46 milliards de dollars📊 un bénéfice net tombé autour de 3 milliards📊 un bénéfice publié de 2,10 dollars par action📊 un bénéfice prudent retenu à 1,58 dollar📊 le retour de la croissance chez les distributeurs📊 la baisse persistante des ventes directes et du numérique📊 l’effondrement de Converse📊 cinq trimestres de croissance à deux chiffres pour Nike Running📊 les difficultés majeures en Chine📊 la concurrence d’Anta, Li-Ning, Hoka, On, ASICS et Adidas📊 un dividende offrant un rendement proche de 4 %📊 un bilan financier solide📊 un PER proche de 20 avec le bénéfice publié, mais de 27 avec le bénéfice prudent📊 un ROE encore proche de 22 %, malgré la chute des profitsLe problème de Nike n’est pas de survivre. Le problème est de redevenir désirable et rentable.Elliott Hill veut remettre le sport et l’innovation au centre, reconstruire les relations avec les distributeurs, réduire les promotions et réorganiser Nike par sport.Les premiers résultats existent dans le running. Mais l’activité directe recule encore, Converse s’enfonce et la Chine reste le principal point faible du groupe.À 42 dollars, le marché paie donc déjà une partie du redressement espéré.J’ai construit trois scénarios à deux ou trois ans :📉 scénario défavorable : environ 27 dollars➡️ scénario central : environ 44 dollars📈 scénario favorable : entre 66 et 77 dollarsLe potentiel existe, mais le scénario central est déjà presque entièrement intégré au cours actuel.Mon avis est donc clair : à 42 dollars, je n’achète pas.Nike entre dans ma watchlist. Je reprendrai entièrement le dossier autour de 35 dollars et j’envisagerai une entrée par tranches entre 25 et 33 dollars, uniquement selon l’évolution des résultats et du plan de redressement.Et vous, quel est votre plan sur l’action Nike ?La Vie en Chiffres, le podcast suisse pour comprendre la bourse avec méthode, loin du bruit, de la hype et des promesses miracles.Rendez-vous chaque mercredi et vendredi à 9 heures.Contact : airairteam@gmail.com⚠️ Ce contenu est éducatif et informatif. Il ne constitue ni un conseil financier, ni une recommandation d’achat ou de vente. L’investissement en bourse comporte des risques de perte en capital. Faites toujours vos propres recherches.
Similar podcasts


Popular in
The podcast also appears in the podcast charts of these countries.
